Сумма и срок — два числа, которые определяют, поможет заём или навредит. Разбираем расчёт: от цели до допустимой нагрузки на бюджет.
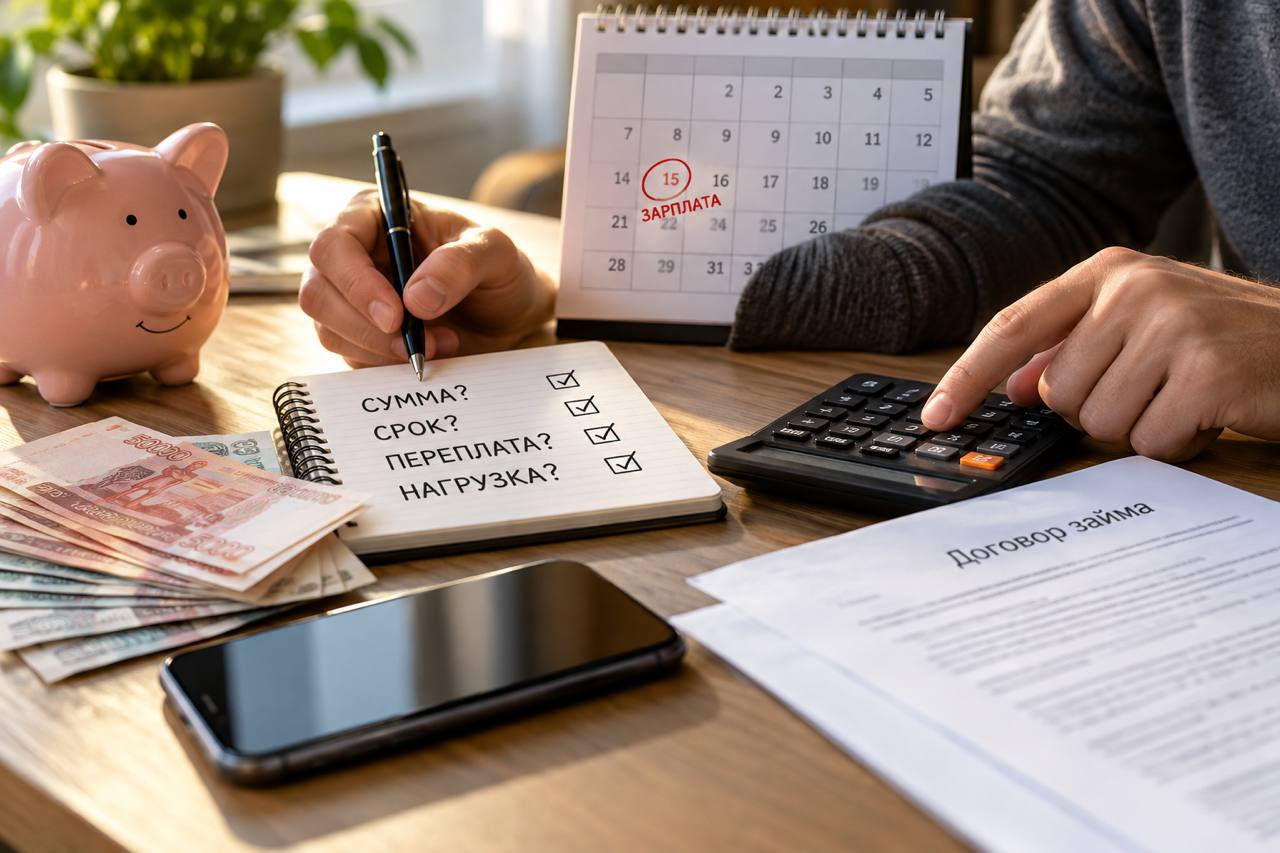
В коротком займе важны не проценты в рекламе, а два числа, которые выбираете вы: сумма и срок. Ошибка в любом из них стоит денег. Лишняя сумма — это проценты за воздух, неверный срок — риск просрочки. Хорошая новость в том, что оба числа считаются на бумаге за пятнадцать минут.
Этот материал — рабочая методика расчёта: от формулировки цели до контрольной цифры нагрузки. Никаких сложных формул, только арифметика, календарь и честность перед собой. Расчёт одинаков для любой организации из реестра Банка России, потому что опирается на ваш бюджет, а не на чужие условия.
Сумма: от цели, а не от потолка
Запишите цель и её точную цену: «квитанция за жильё — 4600 рублей», «ремонт обуви и проезд до конца месяца — 2800». Сумма займа равна цене цели, округлённой вверх до удобного платежа. Не равна максимуму, который предлагает анкета, и не равна сумме «на всякий случай».
Каждая лишняя тысяча при ставке короткого займа оборачивается заметной переплатой за две недели и провоцирует лишние траты. Деньги на карте без назначения — это расходы в поиске повода. Дисциплина суммы — половина дисциплины займа.
Срок: привязка к дате дохода
Найдите в календаре дату, когда деньги точно поступят по договору: день зарплаты по трудовому договору, а не обещанная «обычно раньше» дата. Добавьте запас в два-три дня на задержку выплаты и на время банковского перевода при возврате. Полученная дата — срок возврата займа.
Слишком короткий срок экономит проценты, но ставит возврат в зависимость от идеального стечения обстоятельств. Слишком длинный даёт запас, но каждый день стоит денег. Оптимум — минимальный срок с реальным запасом: просрочка дороже двух лишних дней процентов в разы.
Переплата: считаем в рублях
Переплата по короткому займу считается просто: сумма к возврату минус сумма займа. Эту цифру кредитор обязан показать до подписания в графе полной стоимости. Сравнивайте предложения именно по ней при одинаковых сумме и сроке — ставка в процентах без календаря говорит мало.
Прежде чем оформлять заявку на заём до зарплаты на карту, переведите все условия в рубли и дни своего собственного календаря. Формат «верну столько-то такого-то» понятнее любых процентов и не оставляет места иллюзиям.
Нагрузка: контрольная треть
Сумма всех долговых платежей в месяц, включая будущий заём, не должна превышать комфортную долю дохода. Финансовые консультанты называют ориентир в тридцать процентов; при превышении любой сбой в доходах превращается в просрочку. Посчитайте свою нагрузку до заявки, а не после.
Банки и микрофинансовые организации тоже оценивают нагрузку. Показатель долговой нагрузки рассчитывается по методике Банка России, и высокое значение снижает шансы на одобрение. Если расчёт показывает перегруз, ответ не в «найти того, кто одобрит», а в уменьшении суммы или отказе от займа.
Пример расчёта на пальцах
Допустим, до зарплаты десять дней, не хватает пяти тысяч на обязательный платёж. Зарплата — сорок тысяч, обязательные расходы до возврата — двадцать две. Платёж по займу с процентами — пять с половиной тысяч. Остаток после возврата: сорок минус двадцать два минус пять с половиной — двенадцать с половиной тысяч на жизнь. Расчёт сходится.
Теперь изменим вводные: зарплата тридцать пять, расходы те же, заём — десять тысяч «с запасом». Остаток после возврата — около двух тысяч на две недели. Это прямая дорога к новому займу, теперь уже на еду. Та же потребность, другая сумма — и инструмент превратился в ловушку.
Что делать, если расчёт не сходится
Если остаток после возврата близок к нулю, есть три корректных хода: уменьшить сумму займа до минимально необходимой, сдвинуть срок к более поздней дате дохода, снизить расходы периода. Некорректный ход один — надеяться, что «как-нибудь сложится».
Если расчёт не сходится ни при какой сумме, заём не подходит для этой ситуации.
Ищите альтернативы: аванс, перенос платежа по договорённости с получателем, помощь близких, рассрочка. Заём, который невозможно вернуть без нового займа, не решает проблему — он её арендует за проценты.
Пролонгация в расчёте
Планируйте возврат без пролонгации, но знайте её условия заранее: плата за продление, максимальное число продлений, порядок заявления. Пролонгация — страховка на случай задержки дохода, а не часть плана: заём, рассчитанный «с продлением», изначально посчитан неверно.
По 353-ФЗ для коротких займов действуют ограничения на начисление процентов и неустоек — переплата не растёт бесконечно. Но ограничение не делает просрочку дешёвой: испорченная история и стресс стоят дороже рублей. Расчёт с запасом по сроку — главная прививка от этого сценария.
Календарь заёмщика
Заведите простую таблицу или заметку: дата займа, сумма, дата возврата, сумма возврата, дата зарплаты, остаток после возврата. Шесть чисел, которые держат всю ситуацию с займом под полным контролем. Обновляйте при каждом обращении — история ваших займов скажет о бюджете больше, чем любые советы.
Если записи показывают займы чаще двух-трёх раз в год или плавный рост сумм, это сигнал пересмотреть структуру бюджета: короткий заём стал постоянной статьёй расходов. Инструмент для разовых разрывов не должен становиться строкой месячного плана — на этом пороге заканчивается выгода и начинается зависимость.
Льготный период в расчёте
Многие организации предлагают первый заём без процентов при возврате в короткий срок. В расчёте это меняет одну цифру — переплату, но не меняет главного: сумма и срок по-прежнему должны соответствовать бюджету. Льгота действует при точном соблюдении условий, и просрочка обычно отменяет её с начислением процентов за весь период.
Читайте условия льготы как договор в договоре: крайняя дата беспроцентного возврата, минимальные платежи, если они требуются, и цена нарушения. «Без процентов» — это не «без обязательств», а «без переплаты при идеальном исполнении». Расчёт на идеальное исполнение допустим только с запасом по дате.
Ошибки округления
Считайте в точных цифрах до конца. Округление «верну примерно шесть тысяч» вместо точных 5870 создаёт иллюзию контроля, а разница накапливается. Выписка кредитора и ваш расчёт должны совпадать до рубля; расхождение — повод задать вопрос поддержке до даты платежа, а не после штрафа.
То же относится к датам: «верну около двадцатого» — это не дата. В договоре стоит конкретное число, и просрочка считается от него, а не от вашего «около». Точность в мелочах — единственная точность, которая доступна заёмщику, и она полностью бесплатна.
О том, что впервые с начала года потребительские цены показали отрицательную динамику, можно прочитать здесь.
Дефляция или инфляция? Центробанк сообщил о прогнозе на 2026-2027 годы
Фото: нейросеть по запросу редакции медиахолдинга «Голос Регионов»
Оперативные новости в вашем мобильном: «ГОЛОС РЕГИОНОВ» в ВК / ДЗЕН / ТГ